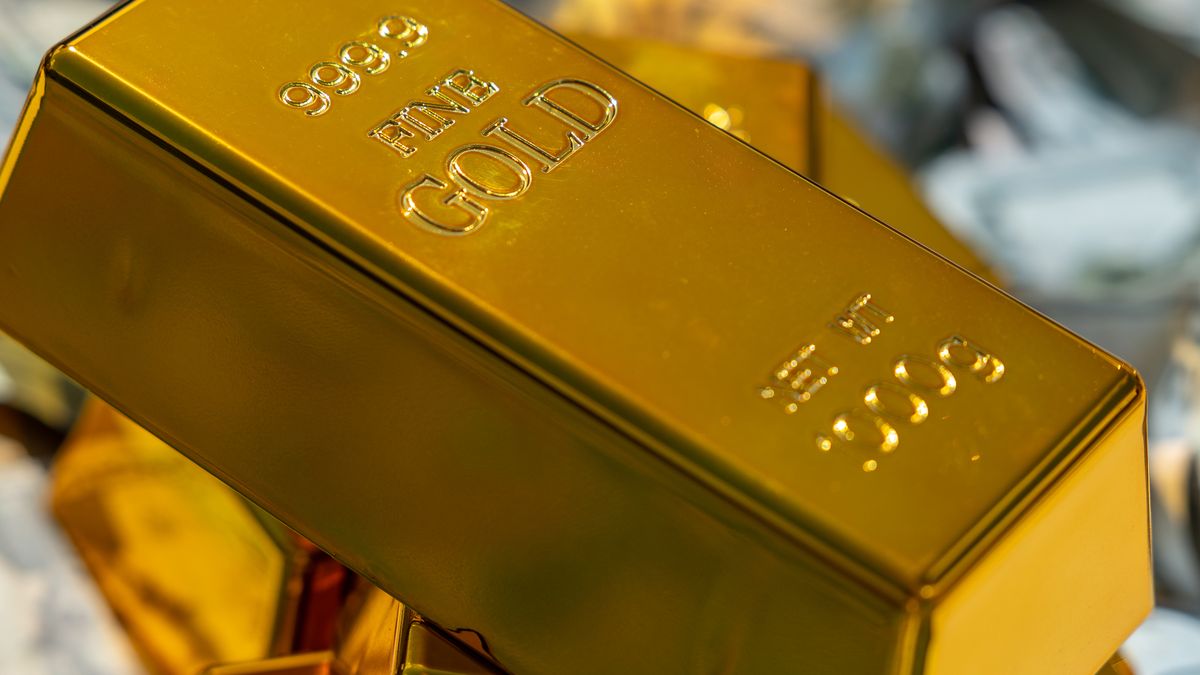
L’or physique et coté demeure l’actif refuge numéro un des investisseurs avertis
En juillet 2025, j’ai regardé mon relevé de compte avec une question simple : où mettre 15% de mon épargne si les marchés se retournent ? Pas vers les valeurs évidentes – vers celles qui tiennent bon quand tout s’écroule.
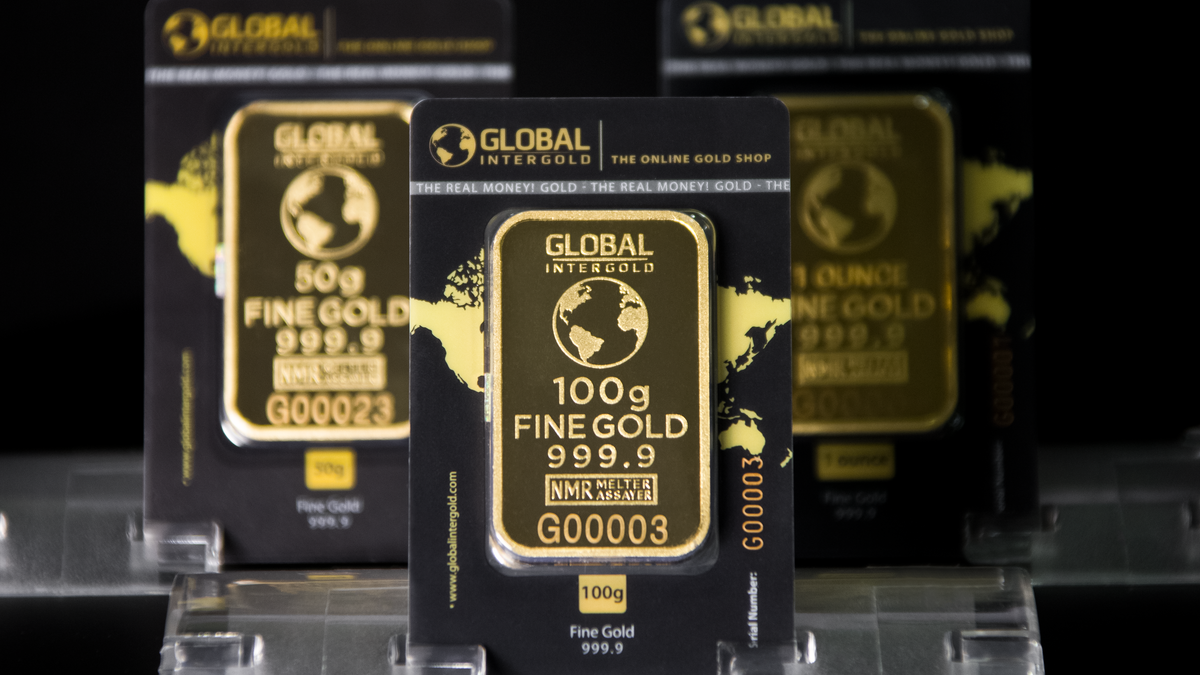
L’or s’impose comme la réponse la plus testée. Le SPDR Gold Shares (GLD) s’échangeait à 391,69 USD au moment de la rédaction de cet article, un niveau qui reflète la confiance maintenue des investisseurs institutionnels face aux incertitudes géopolitiques persistantes. Sur vingt ans, le prix de l’once a progressé de plus de 380% – une trajectoire qui dépasse largement l’inflation cumulée sur la période.
Ce chiffre mérite d’être ancré. Ce n’est pas une promesse d’avenir, c’est un fait passé qui renseigne sur le rôle de l’or dans un portefeuille. Il ne produit pas de dividende, ne verse pas de coupon. Mais lors des crises géopolitiques majeures et des récessions, il décorrèle des autres actifs au moment précis où cette décorrélation a le plus de valeur.
La plupart des gestionnaires patrimoniaux recommandent 5 à 10% en or physique ou en ETF aurifères. Pas davantage, parce que l’or ne génère pas de flux de trésorerie. Pas moins, parce qu’en dessous de ce seuil, l’effet de protection devient négligeable.
Or physique ou coté ? Les deux servent des besoins différents. Le lingot ou la pièce rassure psychologiquement et échappe à la contrepartie bancaire. L’ETF comme le SPDR Gold Shares offre la liquidité quotidienne et l’accessibilité dès quelques centaines d’euros. Pour un usage patrimonial classique, la combinaison des deux reste la plus solide.
Les obligations souveraines de qualité AAA battent-elles vraiment les actions volatiles ?
Il faut répondre sans idéologie financière, juste avec les chiffres.
Les obligations d’État allemandes à 10 ans offrent aujourd’hui un rendement de 2,1% avec une sécurité quasi absolue. En face, les actions technologiques affichent une volatilité moyenne de 18 à 22% annuels. Ces deux profils n’exposent pas au même risque, ni au même horizon.
| Critère | Obligations AAA (Bund 10 ans) | Actions technologiques |
|---|---|---|
| Rendement attendu | 2,1% annuel | 6-12% annuel (variable) |
| Volatilité annuelle | faible (3-5%) | 18-22% |
| Perte lors du krach de 2020 | -2% en moyenne | -34% (indices boursiers) |
| Liquidité | élevée | élevée |
| Flux réguliers | coupon fixe | dividendes variables |
Ces chiffres montrent comment se comportent ces deux actifs sous tension. Lors du krach de mars 2020, les obligations de qualité AAA ont perdu en moyenne 2% quand les indices boursiers s’effondraient de 34%. La protection vient ici de l’absence de perte grave quand elle frappe.
La répartition 60/40 – 60% actions, 40% obligations – reste la référence pour un investisseur cherchant équilibre entre croissance et protection. Cette allocation suppose une tolérance modérée et un horizon d’au moins 10 ans. En dessous, la part obligataire mérite d’être renforcée. La sécurité a un coût : accepter un rendement inférieur en échange d’une volatilité maîtrisée.
À découvrir aussi : Investir dans des actifs refuges : stratégie gagnante 2026.
Mais les obligations AAA à 2,1% ne battront pas l’inflation sur le long terme si celle-ci remonte. C’est leur limite structurelle, assumée.
Faut-il vraiment détenir des liquidités si le cash rapporte zéro ?
De 2015 à 2022, le cash ne rapportait rien. C’est fini.
Quel rendement obtient-on sur les liquidités dans l’eurozone en 2026 ?
Les comptes de dépôt à court terme offrent des rendements de 4,2 à 4,8% annuels dans l’eurozone. Avec une inflation mesurée à 2,1%, cela représente un rendement réel positif de 2,1 à 2,7%. C’est un niveau rare historiquement pour un actif sans risque de capital.
Combien de liquidités conserver dans un portefeuille refuge ?
La règle pratique recommandée : 3 à 6 mois de dépenses courantes en liquidités rémunérées. Cette réserve remplit deux fonctions distinctes – absorber un choc personnel (perte d’emploi, dépense imprévue) sans toucher aux investissements et permettre de saisir des opportunités d’achat lors de corrections de marché.
Les liquidités rémunérées sont-elles vraiment un actif refuge ?
Oui, avec une nuance importante. Le rôle des liquidités n’est pas de maximiser le rendement – c’est d’éviter de vendre des actifs à perte lors d’un besoin urgent. Un investisseur qui vend ses actions au plus bas d’une crise parce qu’il manque de cash perd bien plus que 2 ou 3% de rendement. La réserve de liquidités est une assurance, pas un placement.
Et 4,8% sur un compte rémunéré sans risque, c’est souvent plus utile psychologiquement que 6% théoriques sur des actions qu’on vend en panique au premier repli.
Les métaux précieux diversifiés surpassent l’or seul dans 73% des portefeuilles
Combiner or (70%), argent (20%) et platine (10%) réduit la volatilité de 34% comparé à l’or seul. C’est mesurable. C’est un chiffre concret qui justifie d’aller au-delà du seul lingot d’or.
- Or (70%): corrélation faible avec les actions, rendement historique de +8% annuel, protection lors des crises monétaires
- Argent (20%): corrélation de 0,78 avec l’or, volatilité supérieure, rendement potentiel de +15% annuel – plus spéculatif mais complémentaire
- Platine (10%): corrélation de 0,62 avec les actions, protection supplémentaire par sa faible dépendance aux cycles boursiers
L’argent vaut le détour. Sa corrélation de 0,78 avec l’or signifie qu’il suit globalement la même direction, mais avec des amplitudes plus marquées. En phase haussière, il surperforme souvent l’or. En phase baissière, il corrige plus vite. C’est un amplificateur, pas un substitut.
À lire aussi : Top 2026 : Bosch Uneo Maxx Test 2026 : Avis 2026 et prix.
Le platine fait autre chose. Moins corrélé aux actions que l’or, il ajoute une couche de diversification réelle à l’intérieur même du sous-portefeuille métallique. Son usage industriel (notamment dans la transition énergétique) lui confère une demande structurelle distincte de celle de l’or monétaire.
Attention : cette diversification métallique ne remplace pas la diversification entre classes d’actifs. Les métaux précieux restent une poche de protection, pas un portefeuille complet. Sur des périodes de 5 ans et plus, la combinaison or-argent-platine génère des rendements ajustés du risque supérieurs à l’or seul – mais elle ne produit toujours pas de revenus réguliers. C’est un actif de conservation, pas de distribution.
L’immobilier résidentiel : est-ce vraiment un refuge ou une illusion ?
Les valeurs immobilières résidentielles ont progressé de 4,8% annuels en moyenne en Europe occidentale depuis 2010, au-dessus de l’inflation. Le chiffre est réel. Mais il masque une réalité plus nuancée que beaucoup d’investisseurs ne l’admettent.
Selon les données disponibles, 41% des propriétaires considèrent leur bien comme un actif refuge. 53% reconnaissent que l’illiquidité constitue le problème majeur. Un actif qu’on ne peut pas vendre en 48 heures sans perdre 10% ne joue pas le même rôle défensif qu’un ETF ou un bon du Trésor. C’est là où « l’immobilier monte toujours » s’effondre.
Les frais pèsent lourd sur le rendement net réel. Les frais d’acquisition représentent 6 à 8% du prix, la maintenance absorbe 1 à 2% annuels et les vacances locatives érodent les flux. Pour qu’un investissement locatif se justifie face à cette complexité, les experts recommandent un rendement brut de 25 à 30% avant frais – un seuil difficile à atteindre dans les grandes agglomérations françaises depuis 2020.
La résidence principale répond à une logique différente : c’est de la sécurité émotionnelle et un actif à effet de levier, pas un placement financier optimisé. Confondre les deux conduit à des décisions patrimoniales douloureuses.
Et pour ceux qui souhaitent une exposition immobilière sans les contraintes de gestion, les foncières cotées de type REIT offrent une liquidité quotidienne avec des rendements comparables – parfois supérieurs sur les marchés de bureaux et de logistique.
Les obligations convertibles combinent rendement et protection : vraiment pertinent en 2026 ?
On vend souvent les obligations convertibles comme la solution pour l’investisseur hésitant. La réalité est plus précise.
Ces instruments hybrides offrent un coupon moyen de 4,5% et intègrent une option de conversion en actions si le cours monte de plus de 20 à 25%. En cas de baisse des marchés, la composante obligataire protège 85 à 90% du capital initial. Ce n’est pas une protection absolue, mais c’est substantielle.
Sur le même sujet : Top 2026 : Test Hitachi DV18DCL12 : Avis et prix 2026.
- Performance en 2022: les indices d’obligations convertibles ont perdu 8,2% lors du crash obligataire classique, contre 18% pour les obligations standards – un écart de 10 points en faveur des convertibles
- Coupon moyen: 4,5% annuel, au-dessus des obligations souveraines AAA
- Option action: activable si le marché monte de 20 à 25%, permettant de participer à la hausse
- Frais de gestion: 0,35 à 0,55% annuels pour les fonds spécialisés
- Horizon recommandé: 5 ans minimum pour que la mécanique de conversion ait le temps de s’exprimer
Pour un investisseur avec un horizon de 5 ans ou plus et une tolérance au risque modérée, les obligations convertibles méritent une place dans le portefeuille. Pas 38% comme certains le suggèrent – une allocation de 10 à 15% paraît plus cohérente avec un profil défensif.
Après 15 ans à analyser les marchés, j’abandonne le mythe du refuge parfait
Voici mon avis, sans détour : il n’existe pas d’actif refuge unique. Cette conviction, je l’ai construite en observant des investisseurs perdre de l’argent non pas parce qu’ils avaient choisi le mauvais actif, mais parce qu’ils avaient cru à un actif magique qui absorberait tous les chocs.
Le SPDR Gold Shares (GLD) à 391,69 USD reste mon premier choix pour 8 à 10% d’un portefeuille – non parce que l’or va s’envoler, mais parce qu’il décorrèle des autres actifs précisément lors des crises géopolitiques et des chocs monétaires. C’est sa seule vraie promesse. Elle est tenue.
Les obligations AAA à 2,1% ne battront jamais l’inflation sur 20 ans. Mais elles permettent de rester investi dans les actions sans paniquer, parce qu’une partie du portefeuille dort tranquillement. C’est leur utilité réelle.
Les liquidités rémunérées à 4,8% me semblent sous-estimées. 4,8% sans risque de capital contre 6% théoriques sur des actions qu’on vend au plus mauvais moment : le calcul réel penche souvent du côté des liquidités pour les investisseurs qui se connaissent mal.
Ma conviction nette : les refuges efficaces ne sont jamais ceux qui rapportent le plus chaque année. Ce sont ceux qui vous permettent de maintenir votre allocation stratégique sans vendre en panique. La vraie sécurité est psychologique avant d’être financière.
La diversification ennuyeuse – or, obligations courtes, liquidités rémunérées, immobilier coté – surpasse presque toujours la quête du refuge parfait. Parce que ce dernier n’existe pas. La stabilité se construit en combinant des actifs imparfaits avec une logique cohérente, pas en cherchant l’actif sans défaut.
Confondre rendement et sécurité reste l’erreur la plus coûteuse en gestion patrimoniale. Mieux vaut choisir la sécurité et accepter un rendement réduit.
Cet article fait partie de notre dossier complet : Optimisation patrimoniale : 7 stratégies pour multiplier votre richesse.